El portal de noticias donde los políticos se miden y son medidos.
Conveniente que el PT se mantenga en la coalición con Morena y el PVEM: Monreal Ávila
El diputado Ricardo Monreal Ávila, coordinador del Grupo Parlamentario de Morena y presidente de la Junta de Coordinación Política, indicó que “es conveniente que el PT se mantenga en la coalición” con Morena y el PVEM.
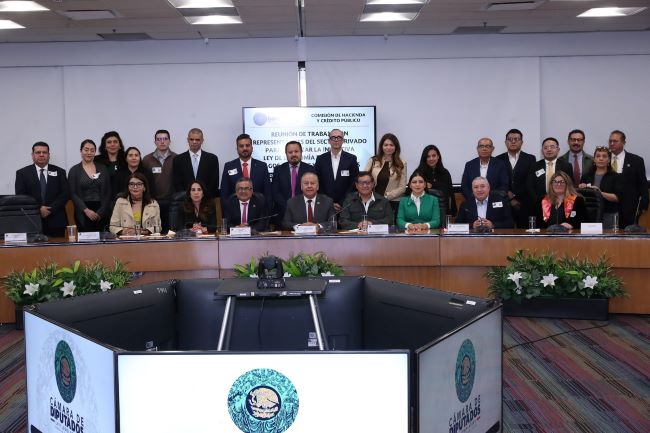
Comisión de Hacienda analiza iniciativa presidencial que expide la Ley de Economía Digital para Pagos Digitales y Electrónicos
23 de septiembre de 2026
Se reúne con funcionarios públicos y representantes de los sectores social y privado
La Comisión de Hacienda y Crédito Público, que preside el diputado Carol Antonio Altamirano (Morena), se reunió con funcionarios públicos y representantes de los sectores social y privado para analizar la iniciativa presidencial que expide la Ley de Economía Digital para Pagos Digitales y Electrónicos.
El legislador explicó que la propuesta busca modernizar los medios de pago, ampliar la inclusión financiera y aprovechar las herramientas digitales para facilitar las operaciones de las personas, los comercios y las autoridades.
Por ello, consideró que corresponde ahora al Poder Legislativo estudiarla con seriedad, fortalecerla donde sea necesario y garantizar que sus objetivos puedan traducirse en beneficios concretos para la población.
Precisó que el desafío no será únicamente aprobar un nuevo marco jurídico, sino garantizar que pueda aplicarse de manera ordenada y coordinada en los tres órdenes de gobierno con infraestructura suficiente, reglas claras y una transición que considere las distintas realidades económicas, sociales y territoriales de nuestro país.
Por su parte, José Antonio Peña Merino, titular de la Agencia de Transformación Digital y Telecomunicaciones, expuso que la Ley de Economía Digital impulsa el desarrollo económico al reducir costos y tiempos de transacción, facilita el intercambio entre personas y empresas y favorece la inclusión financiera y la formalización.
Para garantizar el funcionamiento de los pagos digitales, dio a conocer que las autoridades competentes deberán llevar a cabo planes, políticas y programas de conectividad que faciliten el acceso a la población de los pagos digitales.
Señaló que esta Ley establece mecanismos de inclusión financiera y desarrollo económico y determina que las autoridades deberán eliminar barreras regulatorias al crédito, en tanto los tres órdenes de gobierno deberán impulsar soluciones tecnológicas que promuevan la actividad económica en colaboración con la Agencia de Transformación Digital y Telecomunicaciones.
En el ámbito privado, los comercios que decidan aceptar pagos digitales deberán habilitar la infraestructura necesaria, informar a sus clientes qué medios de pago aceptan y atender las falles de operación, agregó.
Para el sector público, se habilita, dijo, a los tres niveles de gobierno para aceptar pagos digitales en los trámites y servicios que brindan, y para ello deberán habilitar la infraestructura necesaria para recibirlos.
Subrayó que con la aprobación de la Ley es importante promover de manera masiva el uso de pagos digitales y electrónicos pues esto contribuirá al desarrollo de las micro y pequeñas empresas, y, en general, a la prosperidad económica del país, sus regiones, localidades y barrios.
A su vez, Ángel Cabrera Mendoza, presidente de la Comisión Nacional Bancaria y de Valores, comentó que se ha venido trabajando con la Secretaría de Hacienda y con la Agencia de Transformación Digital para facilitar la apertura de cuentas desde los dispositivos móviles.
De tal forma que se está en un momento decisivo para cambiar la realidad del país, aprovechando el potencial de los pagos electrónicos y digitales, y con ello mejorar radicalmente la vida de las personas, apuntó.
A su vez, Othón Moreno González, director general de Sistemas de Pagos e Infraestructura de Mercado del Banco de México, dijo que la Ley de Economía Digital es un proyecto que se ha trabajado con la Agencia de Transformación Digital, la Secretaría de Hacienda y Crédito Público y la Comisión Nacional Bancaria y de Valores, para impulsar la adopción de los pagos digitales.
Manifestó que dentro de las atribuciones que le corresponden al Banco de México, se busca que la apertura de cuentas sea lo más fácil posible para atender a una mayor cantidad de personas, pero al mismo tiempo se tiene que evitar el riesgo de que estas cuentas sean utilizadas para el uso recursos de procedencia ilícita.
Es decir, que se permite una apertura sencilla para cuando las operaciones sean de menores montos y esto disminuye los riesgos, pues lo que se busca es seguir otorgando facilidades para permitirles a los pequeños comercios incrementar su nivel de operación, sin ponerlos en riesgo de algún delito financiero.
Intervención de diputadas y diputados
La diputada Patricia Flores Elizondo (MC) reconoció que si bien la iniciativa es buena, es necesario saber qué ocurrirá con las personas que no tienen señal digital, no tienen una cuenta bancaria o viven en una comunidad donde la tecnología aún no llega, o qué ocurrirá con pequeños comercios rurales informales que no tienen conectividad suficiente o infraestructura tecnológica.
El diputado Yerico Abramo Masso (PRI) propuso un parlamento abierto para determinar cuáles son esos sectores estratégicos que menciona la propuesta del Ejecutivo Federal, así como incorporar la educación financiera desde el nivel básico hasta superior, para que las y los jóvenes aprendan a ahorrar.
Por su parte, el diputado Reginaldo Sandoval Flores (PT) manifestó que la infraestructura tecnológica no garantiza por sí misma su aprovechamiento, por lo que la iniciativa busca establecer reglas para generar confianza, identidad digital, trazabilidad y seguridad.
Del PAN, el diputado Homero Ricardo Niño de Rivera Vela estimó que la ley debe cuidar los mecanismos de defensa del ciudadano a través de la legalidad y con mayor certeza jurídica, con la finalidad de generarles mayor certeza.
La diputada Merary Villegas Sánchez (Morena) destacó que la iniciativa presidencial fija límites claros en el sentido de que la única forma de pago será de manera digital en los sectores o actividades que determine la Secretaría de Hacienda y Crédito Público, y subraya que si se presenta alguna contingencia siempre se podrá pagar en efectivo; significa que no se prohíbe esta forma de pago, sino se pone orden por etapas en sectores estratégicos.
El diputado Hugo Manuel Luna Vázquez (MC) pidió mayor claridad en la iniciativa, en virtud de que es necesario saber cómo pagarían los menores sus alimentos en la cafetería de su escuela, o cómo se pagarán las casetas, porque muchas veces las tarjetas de viajero no son compatibles en algunas regiones.
Del PT, el diputado Luis Armando Díaz opinó que en México los bancos mantienen una alta rentabilidad sobre capital y cobro de comisiones por terminales punto de venta que desincentivan a las Pymes a incorporarse al sistema financiero, por lo que cuestionó por qué la iniciativa presidencial no señala topes o facultades de regulación a las comisiones que cobran las instituciones de crédito.
El diputado de Morena, Luis Humberto Fernández Fuentes aseguró que la iniciativa es bondadosa, da seguridad, disminuye costos y es incluyente; sin embargo, es preciso saber qué va a pasar con el efectivo y, sobre todo, cuál es la perspectiva de estos pagos para los próximo diez años.
En su oportunidad, el diputado Francisco Javier Guízar Macías (PT) afirmó que la tecnología debe ponerse al servicio del pueblo, reducir las desigualdades y generar bienestar para todas y todos, por lo que se debe garantizar que esta digitalización sea segura, gradual, incluyente, que proteja a las personas usuarias y fortalezca a las micro, pequeñas y medianas empresas.
La diputada Claudia Rivera Vivanco (Morena) expuso que de manera paralela se analizan los mecanismos para la revisión de los cobros, de ahí que no se busca una competencia desigual sino un beneficio para la población, donde la banca y el sector empresarial también ganen.
Del PAN, la diputada Eva María Vásquez Hernández manifestó su disposición de contribuir en el análisis de esta iniciativa, ya que existen elementos que se deben considerar para que queden precisos y claros los alcances, como cuáles son esos sectores estratégicos y las actividades relevantes en los que a la Secretaría de Hacienda aplica como única forma de pago digital.
El diputado Daniel Murguía Lardizábal (Morena) precisó que la iniciativa presidencial constituye un gran esfuerzo por impulsar un marco normativo de vanguardia en esta era digital que va a acelerar la posición de pagos electrónicos.
Por ello, como resultado de esta mesa de trabajo, se coincidió en que digitalizar no debe significar excluir ni imponer mayores costos. Se solicitó establecer límites y plazos claros para determinar los sectores estratégicos y se demandó fortalecer la protección de los datos personales.
Entre otras demandas, advirtieron que las comisiones y costos de conectividad, adquisición de equipos y las cargas operativas pueden convertirse en barreras para las micro, pequeñas y medianas empresas. Plantearon analizar esquemas preferenciales y una mesa técnica permanente para construir soluciones proporcionales para el tamaño y capacidades de cada negocio.
Reunión con el sector privado
La directora general adjunta de la Asociación de Bancos de México, María Isabel Quiroga, enfatizó que la economía digital constituye una herramienta fundamental para impulsar la innovación, la inclusión financiera y el crecimiento económico del país, por lo que ven con beneplácito los objetivos de esta iniciativa, como la inclusión y formalización, la certeza y la identidad digital, así como la modernización de los sectores público y privado.
Rafael Ávila, de la Asociación Mexicana de Entidades Financieras Especializadas A.C., aseguró que una restricción parcial o total de efectivo para recibir pagos en este sector de sociedad financiera de objeto múltiple, tendría un impacto desastroso para el sector financiero social y los millones de mexicanos desatendidos por la banca tradicional.
De la Confederación de Cámara de Comercio, Servicios y Turismo (Concanaco-Servitur), Sabás López Rico, indicó que la Ley de Economía Digital responde a un cambio real ante las nuevas formas de consumo de los mexicanos, por lo que el objetivo no es frenar este movimiento ni dejar atrás el negocio familiar, de ahí que el costo de aceptar pagos electrónicos no debe recaer en los negocios familiares.
De NU Bank, Lilian Arellano Jaimes manifestó que la transición del efectivo a lo digital debe ser una lección atractiva para todas las personas y no una imposición o una carga, y esto permitirá que todos participen de forma eficiente sobre la digitalización del país.
Georgina Bertolotti, directora de Riesgo y Cumplimiento de Mercado Pago México, aseveró que la iniciativa representa un primer paso positivo para avanzar en la digitalización de los pagos y ampliar la inclusión financiera en México, pero es necesario que la implementación sea gradual y contemple plazos razonables para que los participantes realicen operaciones adecuadas.
Pedro Callejas Sánchez, del despacho de Asesores y Auditores Fiscales, consideró positiva la intención de promover los pagos digitales, ampliar la inclusión financiera, facilitar las operaciones comerciales y reducir los riesgos asociados al manejo de efectivo. Indicó que la digitalización no debe convertirse en un nuevo costo para los negocios, por lo que propuso sistemas de cobro sin comisiones.
De Public Affairs&ESG, José Domínguez calificó de fundamental la educación financiera y tecnológica para evitar que una buena intención se obstruya por la incapacidad de los usuarios. Propuso invitar a las autoridades educativas a que se sumen a este análisis, así como todas aquellas instancias que tienen relación con grupos vulnerables y reciben apoyos por parte del gobierno.
El director de Alianzas y Fortalecimiento Institucional, FinTech México, Ramiro Nava, consideró positiva la obligación para los tres órdenes de gobierno de aceptar pagos digitales en trámites y servicios públicos, porque esto facilita la interacción de la ciudadanía con el gobierno y acelera la economía.