
No importa quién haya cometido una irregularidad, “si existen elementos para investigar, la ASF actuará conforme a la ley”: Palacios Cardel
30 de octubre de 2026
Se presentan 374 Informes Individuales de auditoría y se identifican más de 9 mil millones de pesos pendientes de aclarar, señaló
Mencionó que, en tan solo seis meses, se han presentado 40 denuncias ante la Fiscalía Especializada en materia de Combate a la Corrupción
Además, se ha iniciado una investigación de oficio respecto de irregularidades relacionadas con el Instituto Nacional Electoral
Nuevas facultades en materia de fiscalización otorgadas por el Congreso de la Unión “no se quedaron en el papel, ya las estamos ejerciendo”
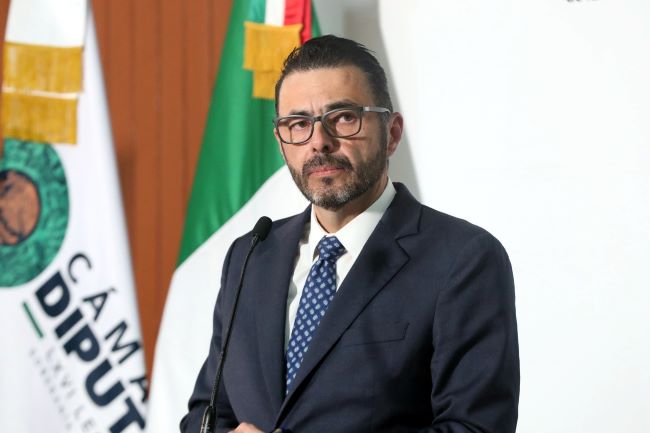
Ante la Comisión de Vigilancia de la Auditoría Superior de la Federación, el auditor Aureliano Hernández Palacios Cardel afirmó que no importa quién haya cometido una irregularidad, qué cargo ocupe o a qué institución pertenezca: “si existen elementos para investigar, la ASF actuará conforme a la ley”.
Ello, “porque detrás de cada peso que se desvía hay una necesidad que no se atiende. La corrupción no solamente representa un daño al erario, representa un daño directo al bienestar y al futuro de nuestro país”, destacó el titular de la Auditoría Superior de la Federación en la segunda entrega de informes individuales de auditoría correspondientes a la Cuenta Pública 2025.
Luego de hacer mención de su compromiso por actuar sin distinciones, sin privilegios y sin encubrimientos, afirmó que hoy la fiscalización requiere investigar no solamente cuánto se gastó, sino quién recibió los recursos, cómo se utilizaron, cuál fue su destino final y si existieron acuerdos para defraudar al Estado mexicano.
Destacó que hoy se presentan resultados que reflejan una nueva etapa en la fiscalización superior del país. Una etapa en la que la Auditoría está ampliando sus capacidades para auditar, investigar y actuar con mayor oportunidad frente a las irregularidades en el ejercicio de los recursos públicos.
El propósito es muy claro: que cada peso del presupuesto público sea ejercido conforme a la ley y que quienes hagan mal uso de los recursos enfrenten las consecuencias. “Porque la fiscalización no puede limitarse solo a establecer observaciones. Debe contribuir a esclarecer los hechos, promover responsabilidades y propiciar la recuperación de los recursos públicos”, enfatizó.
En esta segunda entrega –mencionó– se presentan 374 Informes Individuales de auditoría, correspondientes a 42 auditorías a municipios, 286 auditorías a entidades federativas y 46 auditorías a entes del orden federal, y como resultado de estas revisiones, se identificaron más de 9 mil millones de pesos pendientes de aclarar en los 3 órdenes de gobierno.
Precisó que entre los hallazgos del orden federal destaca el Fondo Especial para Financiamientos Agropecuarios, donde identificamos movimientos financieros y gastos de operación que no fueron debidamente aclarados, así como en la Autoridad Educativa Federal de la Ciudad de México, sumando entre ambos casos un monto observado por dos mil 327 millones de pesos, los cuales deberán acreditar en las instancias correspondientes del proceso de fiscalización.
Uno de los principales desafíos de la fiscalización superior se encuentra en el ejercicio de los recursos federales por parte de los gobiernos estatales y municipales. En esta segunda entrega, las auditorías a las entidades federativas registraron más de mil 200 millones de pesos pendientes de aclarar, principalmente en los sectores educativo y de salud, y antes de la conclusión de nuestras revisiones, las entidades federativas reintegraron mil 132 millones de pesos; principalmente Puebla, Nayarit, Guanajuato, Ciudad de México, Oaxaca, Sonora, Morelos, Tabasco, Jalisco, Guerrero y Baja California.
En este caso, externó, el sector salud es el que concentra el mayor monto reintegrado, acumulando 553 millones de pesos. “Estos recursos pudieron contribuir a la adquisición de medicamentos, insumos médicos, equipamiento y mejores condiciones de atención para la población”.
El auditor Aureliano Hernández subrayó que, para facilitar el análisis de esos resultados, está entregando ocho documentos denominados Informes de la Fiscalización Nacional, que agrupan los principales hallazgos por ejes temáticos, entre ellos educación, salud, infraestructura social y disciplina financiera.
Resaltó que en esta segunda entrega se da cuenta de 42 auditorías municipales, en las que se revisó el cien por ciento de los recursos federales otorgados a esos gobiernos, por lo que el resultado es relevante, ya que más de cinco mil 200 millones de pesos quedaron sin acreditar su destino; es decir, “la totalidad de los recursos federales asignados a estos 42 municipios no pudieron ser acreditados ante la Auditoría”.
Propuso la implementación de una plataforma la cual permita a los entes que estén por culminar su mandato, subir la información de las cuentas públicas pendientes por auditar en los servidores de la Auditoría Superior. Y, en caso de que exista una negativa para entregar la información, con el fin de obstaculizar los trabajos de fiscalización, se aplicará todo el rigor de la ley.
Hizo referencia al convenio con la Unidad de Inteligencia Financiera de la Secretaría de Hacienda y Crédito Público, que amplía nuestras capacidades de intercambio y análisis de información para identificar operaciones de riesgo y posibles conflictos de interés, así como la colaboración para la elaboración de un Padrón de Personas Políticamente Expuestas, y se está por liberar su sistema de Registro Nacional de Información y Datos.
Asimismo, dijo, se suscribió un convenio con la Comisión Nacional Antimonopolio, para fortalecer la identificación de posibles prácticas anticompetitivas, acuerdos indebidos y colusiones entre empresas participantes en las contrataciones públicas.
El auditor subrayó que detectar irregularidades no es suficiente. Una fiscalización efectiva debe tener consecuencias. En ese sentido, en materia penal, a tan solo seis meses del inicio de esta gestión, se han presentado 40 denuncias ante la Fiscalía Especializada en materia de Combate a la Corrupción, y de las 21 denuncias informadas en el informe pasado, todas han sido judicializadas.
Resaltó que por primera vez se presentaron tres denuncias penales relacionadas con auditorías en desarrollo; es decir, se presentaron antes de que concluyeran el proceso de fiscalización.
“Los informes de hoy dan cuenta que estas denuncias corresponden a hallazgos relacionados con obras públicas pagadas y no ejecutadas, equipo médico de alta especialidad no localizado y la presentación de documentos presuntamente apócrifos para simular el cumplimiento del pago de cuotas de seguridad social en perjuicio tanto del Estado mexicano como de trabajadores del servicio de intendencia de la empresa que falsificó la documentación”, precisó.
Agregó que en esta entrega se determinan 60 promociones de ejercicio de la facultad de comprobación fiscal, “mediante las cuales informamos a autoridades como el SAT y el IMSS sobre incumplimientos en el pago de contribuciones y cuotas de seguridad social”.
Por ello, llamó a las personas titulares de los entes públicos de los tres órdenes de gobierno que verifiquen desde ahora que sus proveedores y prestadores de servicios cumplan con sus obligaciones fiscales y de seguridad social desde el inicio y durante la vigencia de los contratos, porque de no hacerlo implica un posible daño a las arcas del Estado.
La Auditoría –comentó– no tiene gestores, representantes particulares ni utiliza despachos; es decir, “no toleramos el coyotaje, prueba de ello es que a la fecha hemos presentado 9 denuncias penales por este tipo de prácticas”.
Reconoció la decisión de este Congreso de la Unión de fortalecer el marco jurídico de la fiscalización superior mediante las reformas aprobadas en mayo de este año. Estas nuevas facultades no se quedaron en el papel. “Ya las estamos ejerciendo, y las investigaciones que presentan muestran cómo estamos utilizando estas nuevas atribuciones para investigar hechos concretos, preservar pruebas y promover las acciones legales que correspondan”.
Relató que en Nuevo León y Sinaloa “identificamos esquemas de triangulación, simulación de operaciones, así como la identificación de patrones para la transferencia de recursos públicos a través del pago a proveedores, cuyo destino final estaría relacionado con cuentas bancarias de personas morales y físicas que mantienen vínculos familiares con servidores públicos”.
Sobre las posibles irregularidades en la contratación y administración de la plataforma utilizada para la aplicación del examen de admisión a la Universidad Nacional Autónoma de México, afirmó que “estamos procediendo en los términos legales contra las autoridades universitarias y particulares responsables del fracaso de la aplicación del examen”.
También, añadió, se logró el aseguramiento precautorio de repositorios de información y de los servidores informáticos de la empresa prestadora del servicio, mediante un mecanismo jurídico innovador, con el fin de conservar pruebas fundamentales para la investigación. “El mensaje es claro: la suscripción de un contrato gubernamental es una corresponsabilidad en la prestación de un servicio público, quien lo firma asume una obligación ante la ciudadanía y el Estado mexicano”.
Informó que se ha iniciado una investigación de oficio respecto de irregularidades relacionadas con el Instituto Nacional Electoral. “Esta investigación comprende también a todos los Organismos Públicos Locales Electorales, así como a las empresas, proveedores y personas servidoras públicas que pudieran estar relacionadas con los hechos”.
Sostuvo que, a través de diversos requerimientos de información, se realiza un estudio pormenorizado para identificar los orígenes de estas conductas desde los primeros años en los que establecen operaciones relacionadas con los organismos electorales y estos mismos grupos empresariales, “con la finalidad de combatir la corrupción enquistada en menoscabo de los recursos asignados a estas importantes funciones”.
El auditor Hernández Palacios Cardel destacó que la ASF realizó diversos trabajos de inteligencia que le permitieron identificar que dos grupos empresariales acumularon operaciones por ocho mil 870 millones de pesos, con diversas entidades públicas entre el 2014 y el 2026. De este monto, tres mil 790 millones de pesos correspondieron a organismos electorales locales.
De igual manera, se identificó que proveedores de una de las empresas analizadas, trabajaron con empresas dedicadas al timbrado de facturas, cuyas certificaciones fueron revocadas por trabajar con factureras, esto por 21.3 millones de pesos, y otra de estas empresas se encuentra suspendida en el padrón de importadores, indicó.
Adicionalmente, manifestó, se observaron elementos relevantes sobre la estructura y operación de estas empresas, tales como operaciones entre sociedades de los mismos grupos; es decir, “la empresa ganadora subcontrata a una de las que participan en los procesos de licitación y forman parte de los grupos señalados, y se detectaron registros laborales reducidos o nulos; es decir, empresas que a pesar de facturar cientos de millones, cuentan con menos de 5 trabajadores, y en algunos casos ninguno”.
Otra línea de investigación –explicó– gira en torno a las posibles barreras que establecen una competencia desleal para garantizar la adjudicación de los contratos, incidiendo en los precios y en las condiciones, en menoscabo del patrimonio público. En los análisis de inteligencia que dan motivo a la investigación, se identificaron redes de vínculos entre ambos grupos y funcionarios, así como conexiones entre personas servidoras públicas y distintas empresas.
“Estas investigaciones se desarrollarán con absoluta independencia, objetividad, rigor técnico y pleno respeto al debido proceso. Nuestra responsabilidad es esclarecer los hechos, preservar las pruebas y promover las acciones legales que correspondan”, puntualizó.
Se pronunció por tener instituciones sólidas, leyes eficaces y una coordinación permanente entre el Poder Legislativo, las autoridades de justicia y los órganos responsables de combatir la corrupción. “Tenemos que acabar con los esquemas de simulación existentes en el combate a la corrupción. Por eso, estamos trabajando con ustedes en las propuestas para una reforma constitucional que nos permita sancionar de manera directa y lograr así una más expedita recuperación de los recursos públicos”.
Añadió que se requiere una institución sólida que no sólo audite e investigue, sino que atienda la exigencia ciudadana para sancionar a quienes incumplen la ley, y recuperar los recursos públicos que se hayan ejercido de manera indebida, “porque la corrupción en los lugares en donde todavía existe es inaceptable, es momento de terminar con la impunidad. Porque estoy seguro de que un México sin corrupción es posible”.
30 de octubre de 2026
AURELIANO HERNÁNDEZ PALACIOS CARDEL
Auditor Superior de la Federación
Muy buenos días.
Saludo con gusto al Diputado Javier Octavio Herrera Borunda, Presidente de la Comisión de Vigilancia de la Auditoría Superior de la Federación, a Ricardo Mejía Berdeja, Presidente de la Comisión de Transparencia y Anticorrupción, así como a las Diputadas y los Diputados que integran estas comisiones.
()
Agradezco a Evelyn Lizzete Reyes y Ángel Manuel López, representantes del programa de Auditoras y Auditores Universitarios***
A la Diputada Ivone Ortega.
Al Dr. José Ramón Amieva, Presidente Magistrado del Tribunal Federal de Justicia Administrativa.
Al Dr. Ricardo Palma Rojas, titular de la Unidad de Evaluación y Control, y al personal que la integra.
Asimismo, agradezco particularmente la presencia de la Mtra. Andrea Marván Saltiel, Comisionada Presidenta de la Comisión Nacional Antimonopolio.
Saludo también a mis compañeras y compañeros de la Auditoría Superior de la Federación, cuyo profesionalismo y compromiso hacen posibles los resultados que hoy presentamos.
Y agradezco la presencia de los medios de comunicación, con quienes tendré la oportunidad de sostener un encuentro al concluir esta sesión.
Diputadas, Diputados y ciudadanía:
Primero que nada, queremos destacar especialmente la participación ciudadana.
Las denuncias presentadas por ciudadanos y la información difundida por los medios de comunicación han sido fundamentales para orientar nuestras investigaciones y avanzar en diversos casos.
Por ello, quiero reconocer a quienes han confiado en nuestra institución y han aportado información para señalar posibles irregularidades.
()
Hoy presentamos resultados que reflejan una nueva etapa en la fiscalización superior de nuestro país.
Una etapa en la que la Auditoría Superior de la Federación está ampliando sus capacidades para auditar, investigar y actuar con mayor oportunidad frente a las irregularidades en el ejercicio de los recursos públicos.
Tenemos un propósito muy claro: que cada peso del presupuesto público sea ejercido conforme a la ley y que quienes hagan mal uso de los recursos enfrenten las consecuencias.
Porque la fiscalización no puede limitarse solo a establecer observaciones. Debe contribuir a esclarecer los hechos, promover responsabilidades y propiciar la recuperación de los recursos públicos.
En esta segunda entrega presentamos 374 Informes Individuales de Auditoría, correspondientes a:
• 42 auditorías a municipios
• 286 auditorías a entidades federativas y
• 46 auditorías a entes del orden federal.
Como resultado de estas revisiones, identificamos más de 9 mil millones de pesos pendientes de aclarar en los 3 órdenes de gobierno.
Entre los hallazgos del orden federal, destaca el Fondo Especial para Financiamientos Agropecuarios, donde identificamos movimientos financieros y gastos de operación que no fueron debidamente aclarados, así como en la Autoridad Educativa Federal de la Ciudad de México, sumando entre ambos casos un monto observado por 2,327 millones de pesos, los cuales deberán acreditar en las instancias correspondientes del proceso de fiscalización.
()
Uno de los principales desafíos de la fiscalización superior se encuentra en el ejercicio de los recursos federales por parte de los gobiernos estatales y municipales.
En esta segunda entrega, las auditorías a las entidades federativas registraron más de 1,200 millones de pesos pendientes de aclarar, principalmente en los sectores educativo y de salud.
Y ademas, es importante señalar que, antes de la conclusión de nuestras revisiones, las entidades federativas reintegraron 1,132 millones de pesos, principalmente Puebla, Nayarit, Guanajuato, Ciudad de México, Oaxaca, Sonora, Morelos, Tabasco, Jalisco, Guerrero y Baja California.
En este caso, el sector salud es el que concentra el mayor monto reintegrado, acumulando 553 millones de pesos. Hablamos de que estos recursos pudieron contribuir a la adquisición de medicamentos, insumos médicos, equipamiento, y mejores condiciones de atención para la población.
Para facilitar el análisis de estos resultados, estamos entregando también 8 documentos denominados Informes de la Fiscalización Nacional, que agrupan los principales hallazgos por ejes temáticos, entre ellos educación, salud, infraestructura social y disciplina financiera.
Con la participación del Diputado Javier Herrera Borunda, haremos llegar estos documentos, por conducto de esta Comisión, a las diferentes comisiones de la Cámara de Diputados.
Ahora bien, quiero detenerme particularmente en los resultados de los gobiernos municipales de esta entrega.
()
Actualmente, la Auditoría Superior de la Federación fiscaliza directamente a más de 1,200 municipios y alcaldías. Los resultados de la mayor parte de estas revisiones se presentarán en febrero de 2027.
Sin embargo, en esta segunda entrega damos cuenta de 42 auditorías municipales, en las que revisamos el 100 por ciento de los recursos federales otorgados a esos gobiernos.
Y el resultado es relevante ya que más de 5,200 millones de pesos quedaron sin acreditar su destino, es decir, la totalidad de los recursos federales asignados a estos 42 municipios no pudieron ser acreditados ante la Auditoría Superior de la Federación.
En los casos que la ausencia de información este relacionada con cambios de adminstración, estamos proponiendo la implementación de una plataforma la cual permita a los entes que esten por culminar su mandato, subir la información de las cuentas públicas pendientes por auditar en los servidores de la Auditoría Superior. En caso de que exista una negativa para entregar la información, con el fin de obstaculizar los trabajos de fiscalización, se aplicará todo el rigor de la ley.
En este sentido, destaco el convenio suscrito con la Unidad de Inteligencia Financiera de la Secretaría de Hacienda y Crédito Público, que amplía nuestras capacidades de intercambio y análisis de información para identificar operaciones de riesgo y posibles conflictos de interés, así como la colaboración para la elaboración de un Padrón de Personas Politicamente Expuestas, y asimismo, estamos próximos a liberar nuestro sistema de Registro Nacional de Información y Datos, el cual contendrá, entre otros, los principales conceptos necesarios para la identificación de los servidores públicos relacionados con el uso de recursos públicos en todos los órdenes de gobierno.
De igual manera, en materia de colaboración, suscribimos un convenio con la Comisión Nacional Antimonopolio, que nos permitirá fortalecer la identificación de posibles prácticas anticompetitivas, acuerdos indebidos y colusiones entre empresas participantes en las contrataciones públicas, dentro de las cuales se encuentran algunos de los casos mas relevantes a nivel nacional.
El mensaje es claro: hoy la fiscalización requiere investigar no solamente cuánto se gastó, sino quién recibió los recursos, cómo se utilizaron, cuál fue su destino final y si existieron acuerdos para defraudar al Estado mexicano.
Esa es la capacidad institucional que estamos construyendo.
Pero detectar irregularidades no es suficiente.
Una fiscalización efectiva debe tener consecuencias.
En este sentido, en materia penal, quiero informar que, a tan solo seis meses del inicio de esta gestión, hemos presentado 40 denuncias ante la Fiscalía Especializada en materia de Combate a la Corrupción.
Y hay un resultado que merece especial atención.
Como consecuencia de las nuevas atribuciones de nuestra institución, por primera vez presentamos tres denuncias penales relacionadas con auditorías en desarrollo, es decir, se presentaron antes de que concluyeran el proceso de fiscalización.
Los informes que hoy presentamos dan cuenta de que estas denuncias corresponden a hallazgos relacionados con obras públicas pagadas y no ejecutadas, equipo médico de alta especialidad no localizado y la presentación de documentos presuntamente apócrifos para simular el cumplimiento del pago de cuotas de seguridad social en perjuicio tanto del Estado Mexicano como de trabajadores del servicio de intendencia de la empresa.
También estamos ampliando nuestras revisiones en materia fiscal, prueba de ello es que en esta entrega determinamos 60 promociones del ejercicio de la facultad de comprobación fiscal, mediante las cuales informamos a autoridades como el SAT y el IMSS sobre incumplimientos en el pago de contribuciones y cuotas de seguridad social.
Ahora verificamos no solamente el ejercicio de los recursos por parte de los entes públicos, sino también el cumplimiento de las obligaciones de los proveedores y prestadores de servicios contratados con dinero público.
Esto representa un cambio sustancial en nuestra capacidad de actuación: cuando contamos con elementos que justifican una intervención inmediata, ya no tenemos que esperar a que concluya toda la auditoría para actuar.
Por ello, hago un llamado a las personas titulares de los entes públicos de los tres órdenes de gobierno:
Verifiquen desde ahora que sus proveedores y prestadores de servicios cumplan con sus obligaciones fiscales y de seguridad social desde el inicio y durante la vigencia de los contratos, porque no hacerlo implica un posible daño a las arcas del estado.
La Auditoría Superior de la Federación incorporará permanentemente este enfoque en sus revisiones y promoverá las acciones legales correspondientes cuando identifique posibles irregularidades, tanto respecto de las empresas involucradas como de las personas servidoras públicas que pudieran resultar responsables por acción u omisión.
Un punto importante que nos debe quedar claro, tanto a los entes auditados, como a la ciudadanía en general, es que: La Auditoría Superior NO TIENE GESTORES, REPRESENTANTES PARTICULARES NI UTILIZA DESPACHOS, ES DECIR, NO TOLERAMOS EL COYOTAJE, prueba de ello es que a la fecha hemos presentado 9 denuncias penales por este tipo de prácticas.
Diputadas y Diputados:
Los resultados que hoy presentamos son también una muestra de la transformación institucional que estamos impulsando.
Quiero reconocer la decisión de este Congreso de la Unión de fortalecer el marco jurídico de la fiscalización superior mediante las reformas aprobadas en mayo de este año.
Estas nuevas facultades no se quedaron en el papel. Ya las estamos ejerciendo.
Las investigaciones que presentaré a continuación muestran cómo estamos utilizando estas nuevas atribuciones para investigar hechos concretos, preservar pruebas y promover las acciones legales que correspondan.
En Nuevo León y Sinaloa identificamos esquemas de triangulación, simulación de operaciones, así como la identificación de patrones para la transferencia de recursos públicos a traves del pago a proveedores cuyo destino final estaría relacionado con cuentas bancarias de personas morales y físicas que mantienen vínculos familiares con servidores públicos.
Quiero referirme ahora a un asunto que generó gran interés nacional y preocupación entre miles de jóvenes: las posibles irregularidades en la contratación y administración de la plataforma utilizada para la aplicación del examen de admisión a la Universidad Nacional Autónoma de México, destacando el hecho de que las mismas autoridades universitarias, encabezadas por el Rector, solicitaron la intervención de este órgano de fiscalización, y otorgaron todas las facilidades para lograr que nuestra investigación rindiera frutos de manera inedita.
Por lo cual, estamos procediendo en los términos legales contra las autoridades universitarias y particulares responsables.
Pero existe un hecho particularmente relevante:
Por primera vez en la historia de la Auditoría Superior de la Federación, logramos el aseguramiento precautorio de repositorios de información y de los servidores informáticos de la empresa prestadora del servicio, mediante un mecanismo jurídico innovador, con el fin de conservar pruebas fundamentales para la investigación.
Con esto, el mensaje es claro: la suscripción de un contrato gubernamental es una corresponsabilidad en la prestación de un servicio público, quien lo firma asume una obligación ante la ciudadanía y el Estado mexicano.
()
Finalmente, quiero informar que hemos iniciado una investigación de oficio respecto de irregularidades relacionadas con el Instituto Nacional Electoral.
Esta investigación comprende también a todos los Organismos Públicos Locales Electorales, así como a las empresas, proveedores y personas servidoras públicas que pudieran estar relacionadas con los hechos.
A traves de diversos requerimientos de información, estamos realizando un estudio pormenorisado para identificar los origenes de estas conductas desde los primeros años en los que establecen operaciones relacionadas con los organismos electorales y estos mismos grupos empresariales, con la finalidad de combatir la corrupción enquistada en menoscabo de los recursos asignados a estas importantes funciones.
En el marco de los trabajos de fiscalización superior y con el apoyo proporcionado por las recientes reformas legales, la ASF realizó diversos trabajos de inteligencia que le permitieron identificar que dos grupos empresariales acumularon operaciones por 8,870.3 millones de pesos, con diversas entidades públicas entre el 2014 y el 2026.
De este monto, 3,790.3 millones de pesos correspondieron a organismos electorales locales.
Se identificó que proveedores de una de las empresas analizadas, trabajaron con empresas dedicadas al timbrado de facturas, cuyas certificaciones fueron revocadas por trabajar con factureras, esto por 21.3 millones de pesos, y otra de estas empresas se encuentra suspendida en el padron de importadores.
Adicionalmente, se observaron elementos relevantes sobre la estructura y operación de estas empresas, tales como operaciones entre sociedades de los mismos grupos; es decir, la empresa ganadora subcontra a una de las que participan en los procesos de licitación y forman parte de los grupos señalados. ademas, detectamos registros laborales reducidos o nulos; es decir, empresas que a pesar de facturar cientos de millones, cuentan con menos de 5 trabajadores, y en algunos casos ninguno.
Otra linea de investigación gira en torno a las posibles barreras que establecen una competencia desleal para garantizar la adjudicación de los contratos, incidiendo en los precios y en las condiciones, en menoscabo del patrimonio público.
En los análisis de inteligencia que dan motivo a nuestra investigación, identificamos redes de vínculos entre ambos grupos y funcionarios así como conexiones entre personas servidoras públicas y distintas empresas.
()
Quiero ser enfático: estas investigaciones se desarrollarán con absoluta independencia, objetividad, rigor técnico y pleno respeto al debido proceso.
Nuestra responsabilidad es esclarecer los hechos, preservar las pruebas y promover las acciones legales que correspondan.
()
Diputadas y Diputados:
Los resultados que hoy presentamos reflejan una nueva forma de entender y ejercer la fiscalización superior.
Por eso, nuestro compromiso es actuar sin distinciones, sin privilegios y sin encubrimientos.
No importa quién haya cometido una irregularidad, qué cargo ocupe o a qué institución pertenezca: si existen elementos para investigar, la Auditoría Superior de la Federación actuará conforme a la ley.
Porque detrás de cada peso que se desvía hay una necesidad que no se atiende.
La corrupción no solamente representa un daño al erario. Representa un daño directo al bienestar y al futuro de nuestro país.
Este esfuerzo requiere instituciones sólidas, leyes eficaces y una coordinación permanente entre el Poder Legislativo, las autoridades de justicia y los órganos responsables de combatir la corrupción.
Tenemos que acabar con los esquemas de simulación existentes en el combate a la corrupción
Por eso, estamos trabajando con Ustedes en las propuestas para una reforma constitucional que nos permita sancionar de manera directa y lograr así una más expedita recuperación de los recursos públicos.
Lo que se requiere es una institución sólida que no sólo audite e investigue, sino que atienda la exigencia ciudadana para sancionar a quienes incumplen la ley, y recuperar los recursos públicos que se hayan ejercido de manera indebida, porque la corrupción en los lugares en donde todavía existe es inaceptable, es momento de terminar con la impunidad.
()
Porque estoy seguro de que un México sin corrupción es posible.
Muchas gracias.
Texto y Fotografía: Cámara de Diputados